集体经营性建设用地入市要点解析
时间:2026-11-05
浏览量:34
2019年修订的《中华人民共和国土地管理法》,从法律层面正式确立集体经营性建设用地入市制度。经过多年地方试点探索,配套制度不断完善。2026年作为“十五五”开局之年,中央一号文件也要求有序推进农村集体经营性建设用地入市改革。本文立足现行法律法规,结合地方实操经验,对集体经营性建设用地入市的法定制度依据、管控底线、入市流程、收益分配及实操风险等全链条关键要点进行梳理解析。
集体经营性建设用地入市的核心法律依据是《中华人民共和国土地管理法》第六十三条。按照法律规定,国土空间规划确定为工业、商业等经营性用途,并已依法办理所有权登记的集体经营性建设用地,农民集体作为土地所有权人,在履行集体经济组织内部民主决策程序后,可以通过出让、出租等方式,将集体经营性建设用地使用权交由单位或者个人在一定期限内有偿使用。具体操作管理,按照《中华人民共和国土地管理法实施条例》第三十七条至第四十三条规定落实。
开展集体经营性建设用地入市,必须坚守五条不可突破的底线:
1.土地集体所有制性质不变。仅流转土地使用权,严禁变相买卖、处置土地所有权。
2.严格落实规划与用途管制。不得擅自调整规划、变更地块法定用途。
3.严守耕地保护红线。不得以入市名义侵占耕地,严禁占用永久基本农田。
4.切实维护农民合法权益。必须严格落实村级民主决策机制,规范履行民主决策程序。
5.严禁利用入市土地开发建设商品住房、别墅等房地产项目。
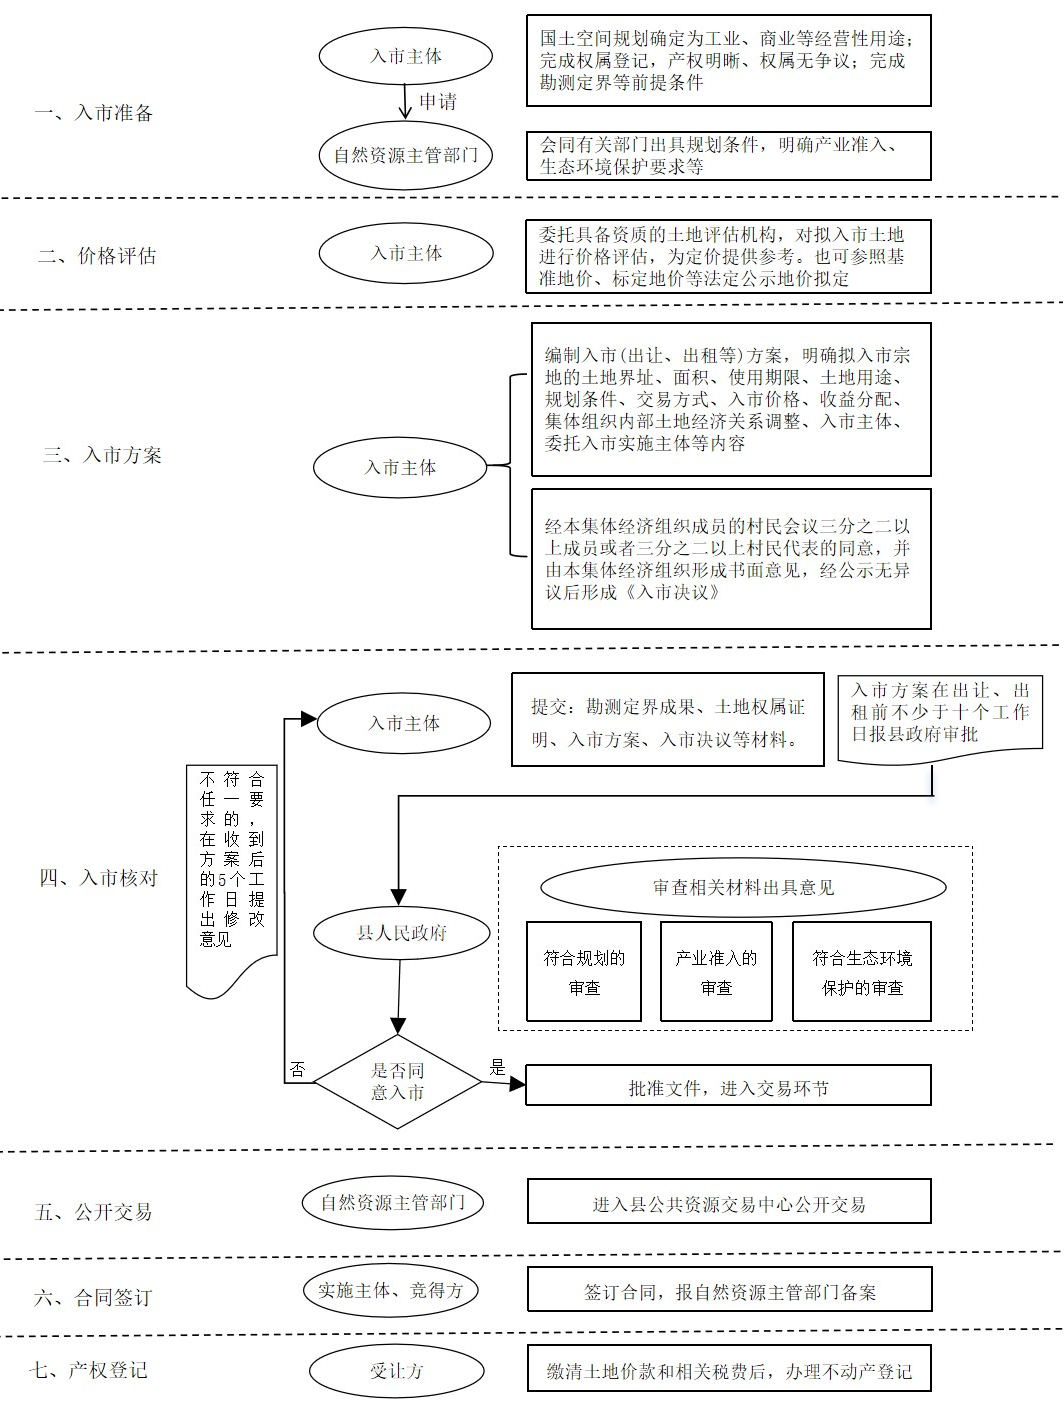
完整入市流程共七步:入市准备→价格评估→入市方案→入市核对→公开交易→签订合同→产权登记。详见图1。
图1 集体经营性建设用地入市业务流程图
根据《土地管理法》、《土地管理法实施条例》,参照《关于深化农村集体经营性建设用地入市试点工作的意见》(厅字〔2022〕34号)等文件规定,市、县人民政府承担主体责任。集体经营性建设用地自发布交易公告开始,纳入土地市场动态监测监管系统全流程监管。
收益分配分为两级管理:一是政府征收土地增值收益调节金;二是扣除相关成本、调节金之后的剩余收益,在农村集体经济组织内部进行分配。
1.土地增值收益调节金
依据《农村集体经营性建设用地土地增值收益调节金征收使用管理暂行办法》(财税〔2016〕41号)、《财政部自然资源部关于延续实施农村集体经营性建设用地土地增值收益调节金政策的通知》(财税〔2023〕52号),初次入市增值收益为入市收入扣除土地取得成本与开发支出后的净收益;土地使用权再转让环节,以再转让收入扣除取得成本、土地开发支出后的净收益作为计征基数。调节金按照净收益的20%-50%进行征收。
对土地取得成本难以核算的地区,可参照区域土地征收、收储成本核定平均成本;也可采取按成交总价款的一定比例简易计征调节金。该简易征收办法由属地人民政府拟订,报省级财政、自然资源主管部门批准后实施。
2.集体经济组织内部收益分配
扣除成本、调节金后的剩余收益,归本集体经济组织全体成员所有,纳入农村集体资产统一规范化管理。收益分配应当优先计提集体经济发展资金,保障集体长远发展,剩余收益在集体经济组织内部成员间公平分配。分配方案、财务收支台账全部纳入村务公开范围,接受全体村民监督。
1.程序与权属风险
村级民主决策流于形式、公示不到位;地块存在权属纠纷、抵押、司法查封,未完成确权登记就启动入市。
防范:严格落实民主决策与公示留痕,留存全套档案;未确权地块不得入市。
2.用途管控风险
取得土地后擅自变更规划用途,违规开发商品住房。
防范:严格按照规划及合同约定使用土地。
3.收益及流转风险
增值收益调节金未足额缴纳、收益分配不公开、分配未履行民主程序;抵押、再转让突破规划、产业准入要求。
防范:足额缴纳调节金,分配履行民主程序;再流转严格遵守规划与合同约束。
集体经营性建设用地入市不仅是一项土地管理制度创新,更是激活农村土地要素、打通城乡要素双向流动渠道、保障农民权益的深层次变革。推进入市工作必须坚守底线:法律依据清晰、交易程序规范、收益分配公平、存量用地集约盘活、长效监管机制健全,持续释放农村土地价值,为“十五五”城乡融合高质量发展提供坚实土地要素支撑。